投資信託で資産運用を始めるとき、「平均すると年間何%くらい増えるのか」「年5%程度を期待してもよいのか」と気になる方も多いでしょう。
投資信託には株式型や債券型などさまざまな商品があり、すべてに共通する平均利回りはありません。ただし、投資対象ごとの期待リターンを参考にすれば、長期運用における利回りの目安を考えることはできます。
本記事では、投資信託の平均利回りの考え方や計算方法、利回りを見るときの注意点、無理のない目標利回りの決め方を解説します。
投資信託の平均利回りはどれくらい?
投資信託の利回りは、投資する資産や地域、運用方法によって大きく異なります。そのため、「投資信託なら平均で年○%」と一律に考えることはできません。
利回りの目安を知りたい場合は、個別商品の直近の成績だけでなく、株式や債券といった投資対象ごとの長期的な期待リターンを参考にすることが大切です。ここでは、投資信託の平均利回りを考える際の基本的な見方を解説します。
投資信託全体に一律の平均利回りはない
投資信託全体をまとめた一律の平均利回りはありません。国内株式を中心に運用する商品と、国内債券を中心に運用する商品では、期待できるリターンや値動きの大きさが異なるためです。
同じ資産に投資する商品でも、次のような違いによって実際の利回りには差が生じます。
- 運用方針
- 保有銘柄
- 為替変動
- 運用コスト
そのため、「投資信託の平均は何%か」だけで判断するのではなく、検討している商品が何に投資しているのかを確認したうえで、利回りの目安を考えることが重要です。
投資対象別の期待リターンの目安
投資対象ごとの目安として参考になるのが、年金積立金管理運用独立行政法人(GPIF)が基本ポートフォリオの策定に使用した期待リターンです。
2025年4月1日から適用されている基本ポートフォリオの策定に用いた「過去30年投影ケース」では、名目の期待リターンを以下のように推計しています。
| 投資対象 | 期待リターン |
|---|---|
| 国内債券 | 年0.5% |
| 外国債券 | 年2.2% |
| 国内株式 | 年4.8% |
| 外国株式 | 年5.4% |
参考:GPIF「第5期中期目標期間における基本ポートフォリオについて」
この数値を参考にすると、株式を中心に投資する場合、年5%前後を長期的な試算に用いる考え方はあります。一方、債券中心の商品では、株式中心の商品ほど高いリターンは想定されていません。
ただし、期待リターンは毎年得られる利益を示すものではありません。GPIFも、株式は債券より値動きが大きく、将来のリターンは確定していないと説明しています。
実際の運用では、大きく上昇する年もあれば、マイナスになる年もあります。期待リターンは、あくまで長期的な目安として捉えましょう。
投資信託の利回りとは?
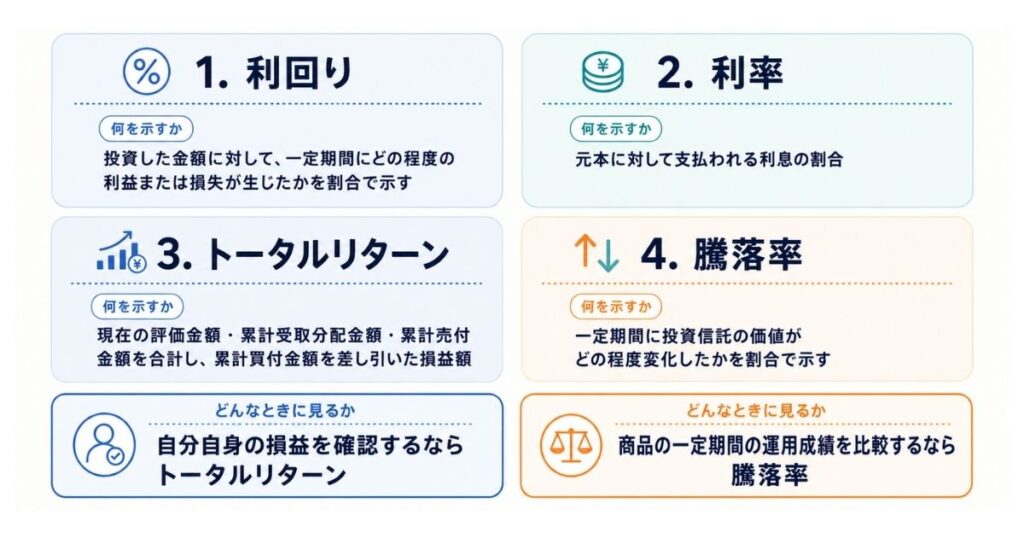
投資信託の利回りとは、投資した金額に対して、一定期間にどの程度の利益または損失が生じたかを割合で示したものです。
正しく理解するには、基準価額の値上がりだけでなく、受け取った分配金も含めて考える必要があります。また、「利率」「トータルリターン」「騰落率」とは意味が異なるため、それぞれの違いも押さえておきましょう。
投資信託の利回りの計算方法
投資信託の利回りは、基準価額の値上がり・値下がりによる損益と、受け取った分配金を合わせて計算します。
1年間保有した場合は、概算として次の式で求められます。
利回り(%)={売却時の金額-購入金額+受取分配金}÷購入金額×100
100万円で購入した投資信託が1年後に103万円となり、その間に2万円の分配金を受け取ったとします。利益は合計5万円となるため、利回りは「5万円÷100万円×100=5%」です。
実際の損益を確認する際は、購入時・売却時の手数料や税金なども考慮する必要があります。
利回りと利率の違い
利回りと利率は、似ているようで意味が異なります。
利回りは、投資による収益全体を投資額に対する割合で示すものです。一方、利率は元本に対して支払われる利息の割合を指します。
例えば、年利率1%の預金に100万円を預けた場合、税引前の利息は1年間で1万円です。これに対して、投資信託は基準価額が変動するため、預金のように一定の利率で利益が決まる商品ではありません。
投資信託の分配金も、預貯金の利息とは仕組みが異なります。日本証券業協会によると、分配金は投資信託の純資産から支払われるため、支払われた金額に応じて基準価額が下がります。
利回りとトータルリターン・騰落率の違い
利回りに似た指標として、「トータルリターン」と「騰落率」があります。それぞれ確認できる内容が異なるため、目的に応じて使い分けることが大切です。
投資信託協会のトータルリターン通知制度では、トータルリターンは現在の評価金額、累計受取分配金額、累計売付金額を合計し、累計買付金額を差し引いた損益額です。自分がその投資信託で実際にいくら利益または損失を出しているかを確認する際に役立ちます。
一方、騰落率は、一定期間に投資信託の価値がどの程度変化したかを割合で示す指標です。投資信託協会では、基準価額の変動と分配金を組み合わせて算出するとしています。
自分自身の損益を確認するならトータルリターン、商品の一定期間の運用成績を比較するなら騰落率を見ると整理しやすいでしょう。
投資信託の平均利回りを見るときのポイント
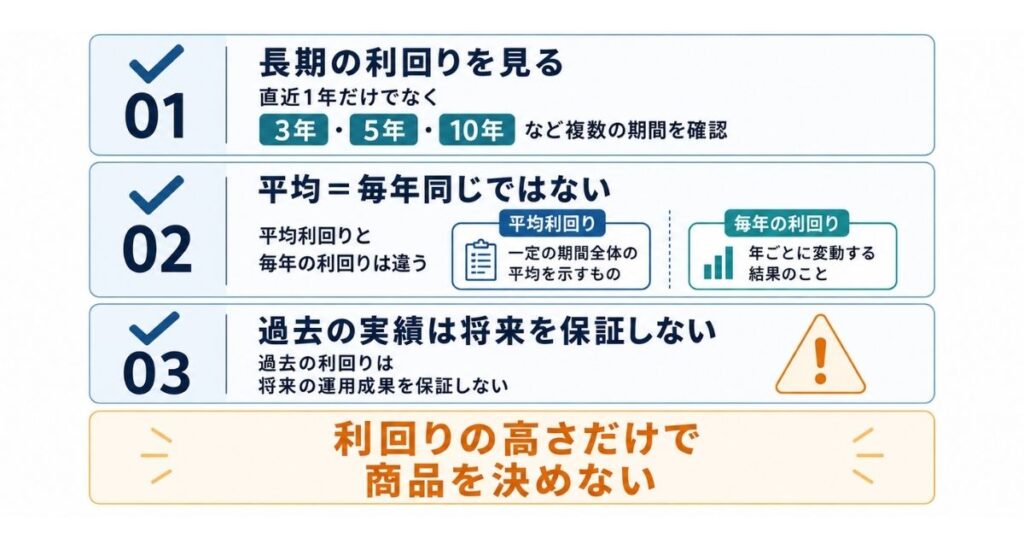
投資信託の利回りを比較するときは、表示されている数値だけで判断しないことが大切です。直近1年の成績が良くても、その状態が長期的に続くとは限りません。
利回りを見る際は、運用期間や年ごとの値動きも確認しましょう。過去の実績は、商品の特徴や値動きの傾向を知るための参考情報として活用します。
直近1年だけではなく長期の利回りを見る
投資信託の運用成績を見るときは、直近1年だけでなく、3年、5年、10年など複数の期間を確認しましょう。1年間の利回りは、その時期の株価や為替などの影響を強く受けるためです。
GPIFも、複数の資産に分散投資していても、1年間では投資元本を下回る年があると説明しています。一方、投資期間を延ばすことで、良い年と悪い年の運用成果が相殺される場合があります。
投資信託の交付目論見書では、基準価額や年間収益率などの過去の運用実績を確認できます。商品を比較するときは、特定の1年だけ成績が突出していないかも確認するとよいでしょう。
平均利回りと毎年の利回りは違う
年平均5%で運用できた実績があっても、毎年5%ずつ増えたことを意味するわけではありません。
実際の投資では、ある年に10%上昇し、別の年にはマイナスになるなど、年ごとに収益率が変動します。GPIFも、資産運用における「リスク」をリターンの変動幅と説明しており、株式や債券の将来のリターンは確定していないとしています。
そのため、「年平均5%」という数字を資産形成のシミュレーションに使う場合でも、毎年確実に5%の利益が得られると考えないことが大切です。
過去の利回りは将来の運用成果を保証しない
過去に高い利回りを記録した投資信託でも、将来も同じ成績が続くとは限りません。株価や金利、為替、景気などの市場環境は変化するため、過去の実績から将来の利益を確定することはできないからです。
金融庁も、資産運用のシミュレーションについて、将来の運用成果を示唆・保証するものではないと明記しています。
過去の利回りは、商品の値動きや長期的な傾向を確認する材料として活用しましょう。利回りの高さだけを根拠に、購入する商品を決めないことが重要です。
投資信託の目標利回りを決める方法
投資信託の目標利回りは、「年5%を目指す」と先に決めるのではなく、目標金額や運用期間、毎月投資できる金額から考えるのが基本です。
目標利回りは、次の順番で考えると整理しやすくなります。
- 目標金額と運用期間を決める
- 毎月投資できる金額から必要利回りを確認する
- 必要利回りが高すぎる場合は条件を見直す
必要な利回りを逆算すると、現在の資金計画で目標を達成できそうか判断しやすくなります。
目標金額と運用期間を決める
まず、「何のために、いつまでに、いくら必要なのか」を決めます。例えば、「20年後の教育費や老後資金として2,000万円を準備する」といった形です。
同じ2,000万円を目指す場合でも、10年間で準備するのか、20年間で準備するのかによって、必要な積立額や利回りは変わります。運用期間が長いほど、運用で得た利益を再投資する複利の効果も期待できます。
目標利回りを考える前に、目標金額と期限を明確にしておくと、必要な運用条件を整理しやすくなります。
毎月投資できる金額から必要利回りを考える
目標金額と運用期間を決めたら、無理なく積み立てられる金額を当てはめ、どの程度の利回りが必要か確認します。
金融庁が示しているシミュレーションの一例は、次のとおりです。
| 項目 | 条件・結果 |
|---|---|
| 毎月の積立額 | 3万円 |
| 運用期間 | 40年間 |
| 想定利回り | 年3% |
| 投資元本 | 1,440万円 |
| 運用結果 | 約2,752万円 |
ただし、この結果は運用利回りを一律年3%と仮定したシミュレーションであり、将来の運用成果を保証するものではありません。
金融庁のNISA特設サイトには、積立額や期間などを指定できる「つみたてシミュレーター」もあります。複数の利回りで試算すると、目標達成に必要な条件を把握しやすいでしょう。
必要利回りが高すぎる場合は条件を見直す
計算した結果、必要な利回りが高すぎる場合は、高いリターンの商品を探す前に資金計画を見直しましょう。
主な見直し方法は、次のとおりです。
- 毎月の積立額を増やす
- 運用期間を延ばす
- 目標金額を調整する
運用期間を長く確保できれば、同じ目標金額でも毎月の積立額を抑えられる可能性があります。
高いリターンを期待できる資産ほど、一般に価格変動も大きくなります。目標達成に必要だからという理由だけで高い利回りを前提にせず、家計に無理のない条件で続けられる資金計画を優先しましょう。
平均利回りより高い投資信託を選べばよいとは限らない
投資信託を選ぶときは、利回りが高いほど有利とは限りません。高いリターンの背景には、大きな価格変動がある場合もあります。
利回りとあわせて、次の3点も確認しましょう。
- どの程度の価格変動があるか
- 分配金を含めた運用成果はどうか
- どのような運用コストがかかるか
利回りだけで順位を付けず、リスクや分配金、コストも含めて判断することが大切です。
高利回りの商品は値下がりリスクも高い場合がある
高い利回りが期待できる投資信託ほど、価格変動が大きい場合があります。例えば、株式を多く組み入れる商品は高い収益を期待できる一方、相場の下落時には大きく値下がりする可能性があります。
金融庁も、預貯金より高いリターンを期待できる株式や投資信託には、元本割れのおそれがあると説明しています。安全性と収益性の両方が高い金融商品があるわけではないため、リスクとリターンを合わせて考えることが重要です。
過去の利回りを比較するときは、収益率の高さだけでなく、価格がどの程度上下してきたかも確認しましょう。
分配金が多くても運用成績が良いとは限らない
分配金を多く受け取れる投資信託でも、運用成績が良いとは限りません。分配金は投資信託の資産から支払われるため、その金額に応じて基準価額が下がるからです。
購入者によっては、分配金の一部または全部が利益ではなく、元本の払い戻しに相当する「元本払戻金(特別分配金)」となる場合もあります。投資信託協会も、分配金額だけでなく基準価額の動きを確認するよう案内しています。
商品を比較するときは、分配金の多さだけを見るのではなく、分配金を含めたトータルリターンで運用成果を確認することが大切です。
利回りだけでなく運用コストも確認する
投資信託では、運用中に「運用管理費用(信託報酬)」などのコストがかかります。
主に確認したい費用は、次のとおりです。
- 運用管理費用(信託報酬)
- 購入時手数料
- 信託財産留保額
信託報酬は投資信託の財産から日々差し引かれるため、長く保有するほど運用成果への影響も大きくなります。
同じ指数への連動を目指すインデックスファンドで、運用実績に大きな差がなければ、信託報酬が低い商品のほうがコストを抑えやすくなります。
商品によって設定されている費用は異なります。投資信託を比較するときは、交付目論見書などで費用を確認し、利回りとコストの両方を見て判断しましょう。
まとめ
投資信託には、すべての商品に共通する平均利回りはありません。株式や債券など、投資対象によって期待できるリターンや値動きの大きさが異なるためです。
利回りを見るときは、直近1年の成績だけで判断せず、長期の運用実績や価格変動、分配金、運用コストも確認しましょう。過去の利回りは、将来の運用成果を保証するものではない点にも注意が必要です。
目標利回りは、高い数字を先に設定するのではなく、目標金額・運用期間・毎月の積立額から逆算して考えることが大切です。必要な利回りが高すぎる場合は、積立額や運用期間などを見直し、無理なく続けられる資金計画を検討しましょう。