
投資信託を始めるにあたって、「どのくらい損する可能性があるのか」「預金のように元本は守られるのか」と不安を感じる方もいるでしょう。
投資信託は元本が保証された金融商品ではなく、運用状況によって購入時より価値が下がる可能性があります。ただし、リスクの大きさは商品によって異なるため、投資対象や運用方法を理解すれば、自分に合った商品を選びやすくなるでしょう。
この記事では、投資信託で考えられる主なリスクや損失の可能性、リスクを抑える方法を初心者向けに解説します。
投資信託のリスクとは?
投資における「リスク」は、単に「損をする危険性」を意味する言葉ではありません。運用によるリターンが、どの程度上下する可能性があるかを示す考え方です。
投資信託を選ぶときは、利益だけに注目するのではなく、どの程度の値動きまで受け入れられるかも考える必要があります。まずは、リスクの意味とリターンとの関係を確認しましょう。
投資におけるリスクは値動きの振れ幅
投資におけるリスクとは、将来得られるリターンの不確実性、つまりリターンの振れ幅を指します。
基準価額が比較的小さな範囲で動く投資信託は、リスクが小さいと考えられますが、大きく上下する商品はリスクが大きいといえます。
そのため、「リスクが高い=必ず損をする」という意味ではありません。大きく値下がりする可能性がある一方で、大きく値上がりする可能性も含んだ考え方です。
なお、金融理論では、この値動きの振れ幅を「標準偏差」という指標で表す方法も用いられています。
リスクとリターンの関係
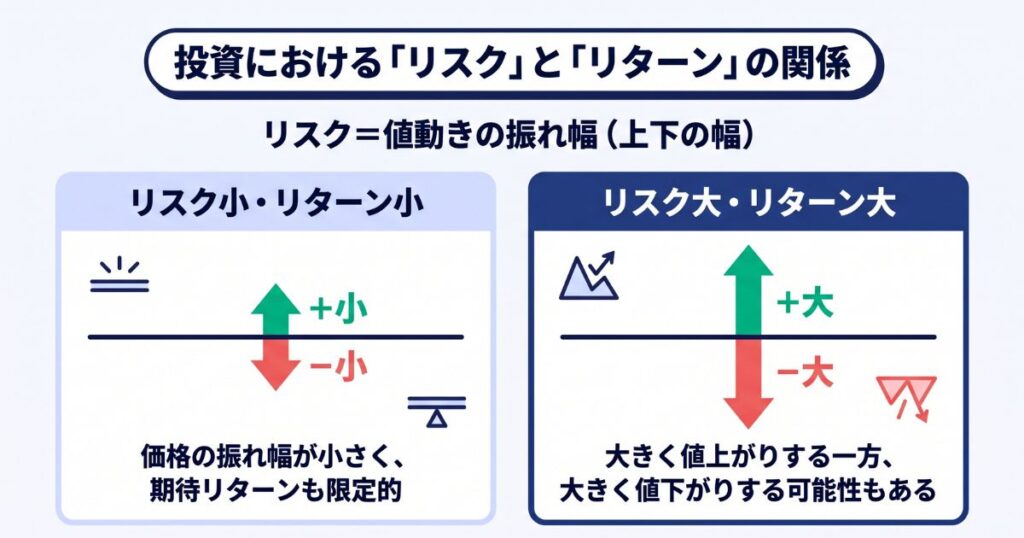
一般に、高いリターンを期待できる金融商品ほどリスクも大きく、リスクを抑えた商品ほど期待できるリターンも小さくなる傾向があります。
株式を多く組み入れた投資信託は、大きな値上がりを期待できる反面、相場が下落すると基準価額も大きく下がる可能性も。
一方、値動きが比較的小さい資産を中心とする商品は、価格変動を抑えやすいものの、大幅な値上がりは期待しにくいです。
投資信託を選ぶときは、リターンの高さだけで判断せず、自分がどの程度の値下がりまで受け入れられるかもあわせて考えることが重要です。
投資信託で大きく損することはある
投資信託では、相場環境によって評価額が投資額を大きく下回ることがあります。元本は保証されておらず、損失の大きさも商品によって異なります。
どの程度の損失が生じる可能性があるかを考えるには、投資対象や資産配分、投資期間などを確認することが重要です。
投資信託は元本割れする可能性がある
投資信託は預貯金とは異なり、購入した金額より売却時に受け取る金額が少なくなる「元本割れ」の可能性があります。
例えば、100万円分の投資信託を購入し、その後に基準価額が30%下落した場合、単純計算では評価額は約70万円です。保有している間は評価上の損失ですが、その時点で売却すると約30万円の損失が確定します。
なお、一般的な投資信託は、FXや信用取引のように投資額を超える支払い義務が生じる仕組みではありません。
損失の大きさは投資対象や資産配分によって異なる
投資信託の損失幅は、何に、どの程度の割合で投資しているかによって変わります。投資信託には、株式・債券・不動産などを対象とする商品や、複数の資産を組み合わせた商品があります。
一般に、高いリターンを期待できる金融商品ほど、値動きのリスクも大きくなる傾向があります。
そのため、「投資信託だから安全」と一括りにはできません。購入前には、商品名や過去の値上がり率だけでなく、次の点も確認しましょう。
- 株式や債券などの組入比率
- 投資する国・地域
- 複数の資産にどのように分散しているか
商品の中身を確認することで、どのような要因で値下がりしやすいかを把握しやすくなります。
元本割れの確率は一概に何%とはいえない
「投資信託は何%の確率で元本割れするのか」という疑問に対して、すべての商品に共通する確率を示すことはできません。投資対象に加え、購入・売却する時期や運用期間によっても結果が変わるためです。
過去のデータから、特定の条件における元本割れの割合を計算することはできます。ただし、その結果が将来も再現されるとは限りません。
元本割れの確率だけで安全性を判断せず、どの資産に投資する商品なのか、どの程度の値動きが想定されるのかを確認しましょう。そのうえで、自分が許容できる損失の範囲と照らし合わせることが大切です。
投資信託の主なリスク6種類
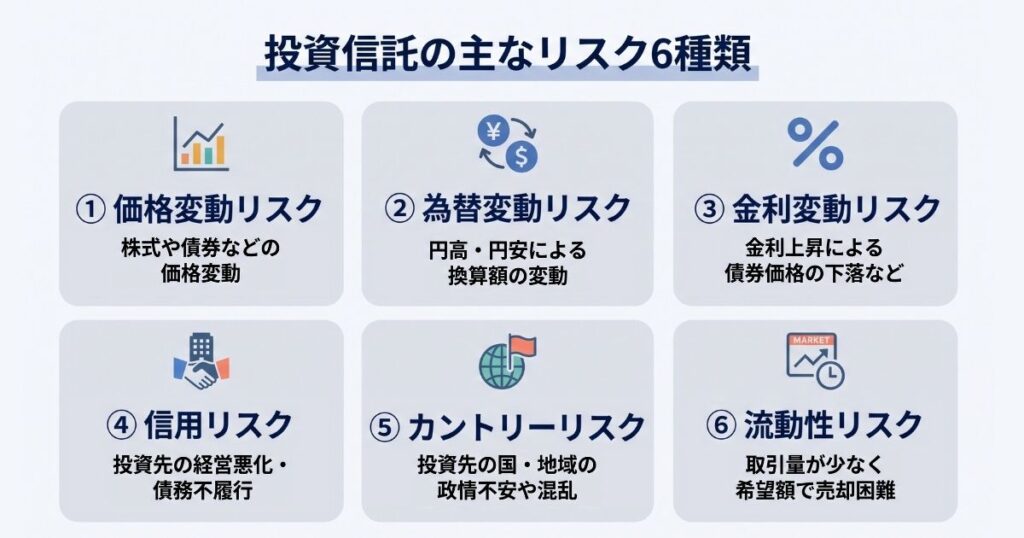
投資信託の基準価額は、組み入れている株式や債券の値動きだけで決まるわけではありません。為替や金利、投資先の信用状況など、さまざまな要因の影響を受けます。
商品によって影響を受けるリスクは異なるため、主な6種類の特徴を確認しておきましょう。
価格変動リスク
価格変動リスクとは、投資信託が保有する株式や債券などの価格が変動し、基準価額が上下するリスクです。
例えば、国内株式を中心に運用する投資信託では、企業業績の悪化や株式市場全体の下落により、基準価額が下がることがあります。
価格変動リスクの大きさは商品によって異なります。購入前に、どの資産をどの程度組み入れているのかを確認することが重要です。
為替変動リスク
為替変動リスクとは、外国の株式や債券などに投資する際、為替レートの変動によって円換算した資産価値が上下するリスクです。
米ドル建て資産の価格が変わらなくても、購入後に円高・ドル安が進めば、円換算した資産価値は低下する可能性があります。反対に、円安・ドル高は円換算額を押し上げる要因です。
海外資産へ投資する商品では、「為替ヘッジあり・なし」も含め、為替変動の影響を確認しておきましょう。
金利変動リスク
金利変動リスクとは、市場金利の変化によって債券などの価格が変動するリスクです。特に債券を組み入れている投資信託では、基準価額に影響する要因となります。
一般に、市場金利が上昇すると、すでに発行されている債券の価格は下落。反対に、金利が低下すると債券価格は上昇する傾向があります。
そのため、債券中心の投資信託でも値下がりする可能性があります。「債券型だから元本割れしない」とは限らないことを理解しておきましょう。
信用リスク
信用リスクとは、投資先の企業や国などが、利息や元本を予定どおり支払えなくなるリスクです。発行体の経営悪化や破綻などが起きると、その株式や債券の価値が下がり、投資信託の基準価額にも影響する可能性があります。
例えば、社債を組み入れた投資信託では、発行企業の信用力が低下すると、社債価格が下落する場合があります。
複数の投資先へ分散すれば、一社・一発行体の影響を抑えやすくなるでしょう。ただし、投資信託だからといって信用リスクそのものがなくなるわけではありません。
カントリーリスク
カントリーリスクとは、投資先の国・地域の政治や経済、社会情勢などの変化によって資産価値が影響を受けるリスクです。外国の株式や債券を組み入れた投資信託では、確認しておきたいリスクの一つです。
政情不安や経済危機、資本規制などが発生すると、現地の株式や債券の価格が大きく下落する可能性があります。
特定の国・地域に集中して投資する商品ほど、その地域の影響を受けやすくなります。購入前に目論見書などで投資対象国を確認し、地域に偏りがないかを見ておきましょう。
流動性リスク
流動性リスクとは、市場での取引量が少ないなどの理由で、保有する資産を希望する時期や価格で売却しにくくなるリスクです。
市場規模や取引量が小さい金融商品では、売却したいときに買い手が十分に見つからず、想定より低い価格で売却せざるを得ない場合があります。
新興国の資産や取引量の少ない証券などを組み入れる投資信託では、価格変動だけでなく、売買のしやすさにも注意が必要です。
投資信託のリスクを抑える4つの方法
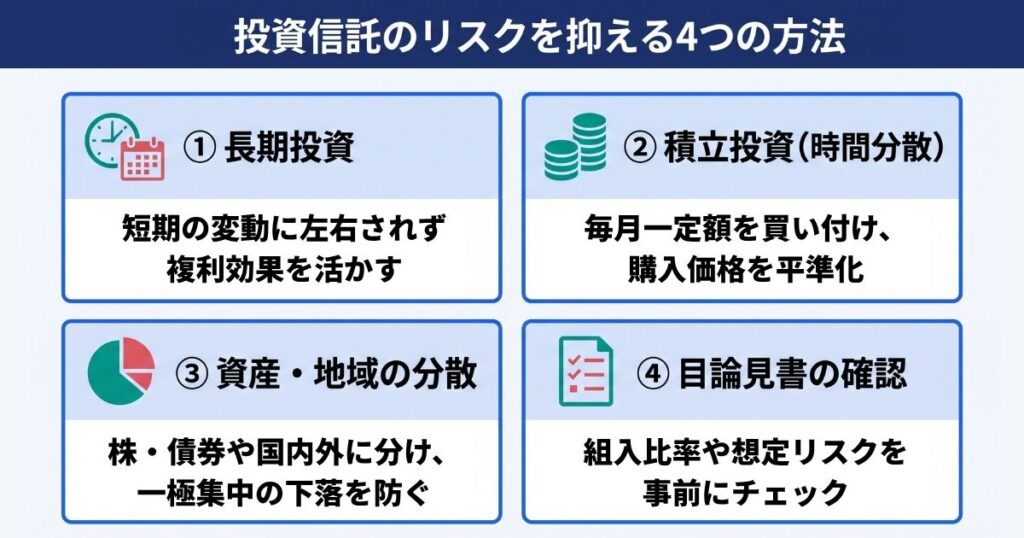
投資信託のリスクを完全になくすことはできません。ただし、長期・積立・分散を意識することで、値動きによる影響を抑えながら資産形成に取り組めます。
あわせて、購入前に目論見書を確認し、自分が許容できるリスクの商品かを見極めることも重要です。ここでは、リスクを抑えるための4つの方法を紹介します。
長期投資をする
長期投資とは、短期間で売買を繰り返さず、数年から十数年以上といった長い期間を前提に金融商品を保有する方法です。
長く保有することで、短期的な相場の上下だけを見て売買する機会を減らせます。また、運用で得た利益を再投資すれば、利益が新たな利益を生む複利の効果も期待できます。
ただし、長期間保有すれば必ず利益が出るわけではありません。長期投資は元本割れをなくす方法ではなく、短期的な値動きに左右されにくい運用を目指す考え方として捉えましょう。
積立投資で購入時期を分散する
積立投資では、毎月1万円など一定額を定期的に購入することで、投資するタイミングを分散できます。価格が高いときにまとめて購入してしまうリスクを抑えやすい点が特徴です。
毎月同じ金額を投資すると、基準価額が高いときは購入量が少なく、安いときは多くなります。そのため、購入価格を平準化しやすく、投資を始めるタイミングに悩む初心者にも取り入れやすい方法です。
ただし、積立投資でも相場が長期間下落すれば損失は生じます。元本保証ではないことを理解し、無理なく継続できる金額を設定しましょう。
複数の資産や地域に分散する
投資先を一つに集中させず、値動きの異なる資産や地域へ分散すると、特定の市場が下落したときの影響を抑えやすくなります。
分散する際は、主に次のような組み合わせを確認します。
- 株式や債券など、異なる資産に分ける
- 日本だけでなく、海外にも投資する
- 特定の国や地域に投資先を集中させない
ただし、複数の投資信託を保有するだけでは十分とは限りません。似た資産や同じ地域へ投資する商品を複数購入すると、実質的な投資先が重なることがあります。
保有する商品の数ではなく、実際に何へ投資しているかを確認することが大切です。
目論見書で投資対象とリスクを確認する
投資信託を購入する前は、交付目論見書で「何に投資する商品なのか」「どのようなリスクがあるのか」を確認しましょう。
交付目論見書には、ファンドの目的・特色、投資リスク、運用実績、費用など、投資判断に必要な情報が記載されています。特に確認したいのは、次のような項目です。
- 株式や債券などの組入比率
- 投資する国・地域
- 為替変動の影響
- 商品に想定される主なリスク
過去の運用成績だけで商品を選ばず、投資対象や想定されるリスクを確認しましょう。そのうえで、自分の投資目的や許容できる損失の範囲に合っているかを判断することが重要です。
投資信託で損失を大きくしやすい3つのNG行動
投資信託では、商品そのもののリスクだけでなく、資金の使い方や相場下落時の行動によって損失を大きくしてしまうことがあります。
特に注意したいのは、生活に必要な資金まで投資すること、急落時に慌てて売却すること、過去の成績や分配金だけで商品を選ぶことです。それぞれの注意点を確認しておきましょう。
生活費や直近で使う予定の資金まで投資に回してしまう
投資信託には元本割れの可能性があるため、日々の生活費や近いうちに使う予定のお金まで投資に回すのは避けましょう。
住宅購入の頭金や子どもの進学費用などを投資に回すと、必要な時期に相場が下落していた場合、損失が出ていても売却せざるを得ない可能性があります。
投資に回すのは、当面の生活に必要な資金を確保したうえで、すぐに使う予定のない余裕資金を基本とすることが大切です。
相場急落時に慌てて売却してしまう
相場が急落すると、損失がさらに広がることを恐れて売却したくなることがあります。しかし、短期的な値下がりだけを理由に慌てて売却すると、その後の価格回復による利益を得る機会を失う可能性があります。
急落時は、値下がりした事実だけで判断せず、次の点を確認しましょう。
- 購入時に決めた投資目的が変わっていないか
- 予定していた運用期間に変更がないか
- 当初の資産配分から大きくずれていないか
一方で、保有商品の前提や自分の資金計画が変わった場合には、売却を含めた見直しが必要です。
リスクを確認せず過去の成績や分配金だけで商品を選ぶ
過去の運用成績が良い投資信託でも、将来同じ成果が続くとは限りません。
分配金が多いという理由だけで商品を選ぶ場合も注意が必要です。投資信託の分配金には、利益から支払われるものだけでなく、投資家の元本の払い戻しに相当する「元本払戻金(特別分配金)」もあります。
商品を比較するときは、過去の成績や分配金だけで判断せず、次の項目も目論見書で確認しましょう。
- 投資対象
- 主なリスク
- 運用方針
- 手数料
「これまで好成績だったか」だけでなく、「どのような仕組みで運用され、どの程度のリスクがあるか」を確認することが重要です。
投資信託のリスクに関するよくある質問
投資信託のリスクを考える際は、「値下がりしたらすぐ売る」「NISAなら安全」といった単純な判断は避けることが大切です。
売却すべきかどうかやリスクの大きさは、投資期間や投資対象、資産配分などによって変わります。ここでは、初心者が迷いやすい4つの疑問を解説します。
- 投資信託で元本割れしたらすぐ売却したほうがいい?
-
元本割れしたという理由だけで、すぐに売却する必要があるとは限りません。投資信託は短期的に値下がりしても、その後に価格が回復する可能性があるためです。
売却するか迷ったときは、現在の損益だけでなく、次の点を確認しましょう。
- 購入した目的が変わっていないか
- 予定している運用期間に変更がないか
- 当初の資産配分から大きくずれていないか
一方、近く使う資金が必要になった場合や、商品の運用方針が自分の目的と合わなくなった場合は、損失が出ていても売却を検討する必要があります。
- 投資信託は株式投資よりリスクが低い?
-
投資信託だから、個別株への投資より必ずリスクが低いとはいえません。リスクの大きさは、組み入れている資産の種類や投資先によって異なります。
ただし、多数の企業へ分散投資する投資信託であれば、一社の株式だけを保有する場合に比べ、一社の業績悪化による影響を抑えやすくなります。
商品を比較するときは、「投資信託か個別株か」だけで判断せず、実際の投資対象や分散の程度まで確認することが重要です。
- NISAで投資信託を買えばリスクは低くなる?
-
NISAを利用しても、投資信託そのものの値下がりリスクは低くなりません。NISAは、株式や投資信託などへの投資で得た利益を一定の範囲で非課税にする制度であり、元本を保証する仕組みではないためです。
NISA口座で購入した投資信託でも、組み入れている株式などが値下がりすれば基準価額は下落します。
NISAは税負担を抑えながら資産形成に取り組める制度ですが、安全性を高める制度ではありません。利用する場合も、投資対象やリスクを確認して商品を選びましょう。
- リスクの低い投資信託はある?
-
投資信託によってリスクの程度は異なりますが、元本割れの可能性がない投資信託はありません。
一般に、株式への投資割合が高い商品に比べ、値動きの異なる複数の資産へ分散するバランス型などは、価格変動を抑えやすくなります。長期・積立・分散投資にも、リスクを軽減する効果が期待できます。
ただし、債券や複数資産に投資する商品にも、金利・信用・為替などのリスクがあります。「低リスク」という印象だけで判断せず、目論見書で投資対象や値動きの特徴を確認しましょう。
まとめ
投資信託には、価格変動や為替変動、金利変動などによって元本割れするリスクがあります。ただし、リスクの大きさは投資対象や資産配分によって異なり、すべての投資信託が同じように値動きするわけではありません。
リスクを抑えるには、長期・積立・分散を意識するとともに、生活費や近く使う予定の資金を投資に回さないことが大切です。
購入前には目論見書を確認し、投資対象や想定されるリスクを把握しましょう。そのうえで、自分の投資目的や許容できる損失の範囲に合っているかを判断することが重要です。