年収1000万円といえば貯金も多く、余裕のある生活ができると考えている方もいるのではないでしょうか?しかし、実際に年収1000万円以上稼いでいる人でも生活に余裕を感じていない人も多くいます。
理由は様々考えられますが、年収1000万円以上の方で生活に余裕がない方は、節税や資産運用などのお金の知識を身につけること今よりもより生活を豊かにすることができます。
この記事では年収1000万円の人の平均的な貯金額や生活実態はどのようなものなのか解説した上で、貯蓄を増やすための方法についても解説していきます。
年収1000万円の手取りと貯金額
まず、年収1000万円の方は1000万円をそのまま自由に使えるわけではありません。
1000万円から所得税・住民税などの税金と社会保険料が差し引かれるので、年収1000万円の手取りは700万円~750万円程度です。
月の手取りに直すと60万円程度になります。
年収1000万円の手取りの詳しい求め方に関してはこちらの記事をチェックしてください。

手取りの約700万円から生活に必要な費用が差し引かれて、残った金額を貯金に回すことができるようになります。
それでは、前提が分かったところで年収1000万円の方がどれくらい貯金をしているのか考えていきましょう。2人以上の世帯の貯金額のデータを下記にまとめました。
| 年収 | 貯金している世帯 | 平均貯金額 | 中央値 |
| 500万~750万円 | 98.2% | 1,083万円 | 500万円 |
| 750万~1000万 | 98.1% | 1,550万円 | 990万円 |
| 1000万~1200万 | 97.9% | 1,723万円 | 1,130万円 |
貯金をしている世帯はほぼ100%であり、平均値・中央値ともに順調に貯金をしている人が多い結果となりました。
一方で、年収1000万円で貯金が100万円未満の割合は3.8%、中央値の半分以下である貯金が500万円以下の世帯は17.5%となっております。
「年収1000万円でも貯金ができない」と声をあげる方もいますが、データ上ではまったく貯金ができていない層は5%以下です。
2人以上の世帯であれば単独で1000万円を稼いでいる世帯と共働きで世帯収入が1000万円の世帯があるかと思いますが、共働きの方が貯金はしやすいのかどうか考えていきます。
共働きで世帯年収1000万の世帯の方が貯金はしやすい?
2人以上の世帯で配偶者にも収入があり、共働きで世帯年収1000万の方もいるかと思います。
共働きの方が税制面的にメリットは大きいので、配偶者に収入がない2人以上の世帯よりも手元にお金が残りやすいこともあります。
例えば、単独で1000万円を稼いでいる世帯よりも、2人で500万円ずつ稼いでいる世帯の方が同じ1000万円でも税制の仕組みの問題で税金の負担が軽くなりやすいです。
収入が大きくなれば大きくなるほど税金が高くなるのが累進課税であるため、年収1000万円の方は特に節税が重要といわれます。
また、共働きの場合は夫婦がそれぞれ税を納めているので、2人で節税対策を利用して控除の効果も高められます。
しかし、配偶者の収入によっては税制面のメリットが低くなり手取りが減ってしまうケースもあるので、共働きであることが貯金をしやすい理由にはなりません。
例えば、夫の年収が900万円、妻の年収が100万円の世帯と夫の年収が800万円、妻の年収が200万円の世帯では配偶者控除と扶養者控除の関係で後者の世帯の方が税制的に損をしてしまうので、手取りの金額が少なくなる現象が発生します。
もちろん、収入が得られるなら多く収入を得ることに問題はありませんが、税金対策も考えておかなければ、累進課税制度ではマイナスになるケースもあるので注意が必要です。
結局、共働きであってもなくても自分の状況に応じた節税対策ができるかによって貯金額は変わってくるでしょう。しかし、共働きは節税の観点から考えればメリットが大きいのは事実です。
貯金額に関わらず老後を心配している人は多い
年収1000万円の貯金の実態について紹介しましたが、この結果を踏まえたうえで老後について心配があるのかどうか「家計の金融行動に関する世論調査」ではアンケートを取っています。
年収1000万円~年収1200万円の方に対するアンケートでは、心配であると答えた方が78.8%、それほど心配していないと答えた方が21.2%となりました。
年収1000万円で貯蓄を順調に蓄えられているのであれば、老後の心配がないという結果になるのではないかと思うかもしれませんが、実際は半数以上の方が老後を心配している現状があります。
では、老後の生活を不安に感じている方が多い年収1000万円の生活の実態について確認していきましょう。
年収1000万円の生活費の内訳
生活費は独身と二人以上の世帯で大きな差が出るので、それぞれ分けて確認していきます。
年収1000万円で独身の生活費
| 項目 | 年収1000万独身の生活費 | 独身の生活費(全所得平均) |
| 食費 | 84,000円 | 44,263円 |
| 住居費 | 144,000円 | 20,854円 |
| 光熱・水道費 | 15,000円 | 11,652円 |
| 家具・家事用品 | 10,000円 | 5,443円 |
| 被服及び履物 | 10,000円 | 5,985円 |
| 保険・医療 | 12,000円 | 7,712円 |
| 交通・通信 | 30,000円 | 21,068円 |
| 教育費 | 0円 | 20円 |
| 教養娯楽費 | 30,000円 | 19,426円 |
| その他の支出 | 40,000円 | 27,359円 |
| 合計 | 375,000円 | 163,781円 |
参考:家計調査報告(家計収支編)2019年(令和元年)平均結果の概要
年収1000万円独身の生活費を総務省統計局の調査も参考に上記のように算出しました。住居費は手取りに対する家賃の負担を20%で計算しています。
独身の場合は住居の広さを重視しないのであれば、住居費をさらに節約することも可能です。
このままでも手取りが60万円であれば、「60万円(手取り)-37万5,000円(出費)=225,000円」貯金できる計算になるので、食費、娯楽費、その他の支出で贅沢をすることができます。
多く見積もっても毎月10万円以上貯蓄できる計算になるので、年収1000万円で独身の生活は非常に余裕があるといえます。
年収1000万円で二人以上の世帯の生活費
それでは二人以上の世帯の平均から年収1000万円の生活費を考えていきましょう。
| 項目 | 年収1000万二人以上の世帯の生活費 | 二人以上の世帯の生活費(全所得平均) |
| 食費 | 90,000円 | 80,461円 |
| 住居費 | 180,000円 | 17,103円 |
| 光熱・水道費 | 25,000円 | 21,951円 |
| 家具・家事用品 | 12,000円 | 11,717円 |
| 被服及び履物 | 13,000円 | 11,306円 |
| 保険・医療 | 15,000円 | 14,010円 |
| 交通・通信 | 45,000円 | 43,814円 |
| 教育費 | 13,000円 | 11,495円 |
| 教養娯楽費 | 35,000円 | 30,679円 |
| その他の支出 | 60,000円 | 50,843円 |
| 合計 | 488,000円 | 293,379円 |
参考:家計調査報告(家計収支編)2019年(令和元年)平均結果の概要
2人以上の世帯の場合は上記よりも多めに見積もると、年収1000万円の手取りでもまとまった金額を貯金するのは難しいですが、黒字で生活をすることは可能です。
住居費は手取りの25%に設定しましたが、二人以上の世帯でも同居人の人数にや暮らす地域によって節約可能ではないかと思います。独身のデータで示した14万4千円も目安になるでしょう。
手取り60万円でシミュレーション通りの支出の場合は、「60万円(手取り)-48万8,000円(出費)=112,000円」黒字の額は112,000円になるため、毎月10万円以上の貯金ができる計算になります。
年収1000万円で78.8%の人が老後に不安を抱えているようですが、他の年収の方と比較すると十分に貯金がしやすく、実際に貯金ができることが分かるかと思います。
しかし、老後のためにまとまった資金を貯金したいと考えているなら、2人以上の世帯は生活費の見直しが必要になってくる場面もあるでしょう。
生活費において住居費を支払っているのであれば、一番重要になるのは住宅ローンや家賃の額であるため次は住宅ローンの目安について解説していきます。
年収1000万円で組む住宅ローンの目安
年収1000万円で契約できる住宅ローンの目安は返済負担率を用いて考えます。最適な返済負担率は年収の20%といわれているので、年収1000万円付近の年間の返済額と月々の返済額の目安を下記にまとめました。
| 年収 | 年間の返済額 | 月々の返済額 |
| 700万円 | 140万円 | 約11.6万円 |
| 800万円 | 160万円 | 約13.3万円 |
| 900万円 | 180万円 | 15万円 |
| 1000万円 | 200万円 | 約16.6万円 |
| 1200万円 | 240万円 | 20万円 |
| 1500万円 | 300万円 | 25万円 |
目安は上記の通りであるため、もし自分の年収と比較して住宅ローンの返済額が高い場合は、生活が苦しくなる原因を住宅ローンで作っている可能性が高いです。
フラット35では返済負担率を最大35%までを上限に返済することができますが、年収1000万円の場合の月々の返済額は約29.1万円となるため、この条件で返済すると生活費の半分近くが住居費ということになります。
年収1000万円で住宅ローンの目安を決めるなら月々の返済額が16.6万円を目安にに計画を立てましょう。
年収1000万円で貯金を増やす方法
それでは、年収1000万円の貯金や生活の実態が分かったところで、貯金を増やす方法について解説していきます。
- 税金対策をおこなう
- 固定費などの見直し
- 資産運用を始める
それぞれ詳しく見ていきましょう。
税金対策をおこなう
年収1000万円で貯金を増やそうと考えるなら、まず始めにやるべきことは節税になります。
なぜなら、年収1000万円の方は高額納税者であり、単身の場合も共働きの場合も節税メリットが大きいからです。
具体的にできる代表的な節税対策は下記の通りです。
- ふるさと納税
- 住宅ローン控除
- 個人型拠出年金iDeCo
一番手軽にできるのはふるさと納税であり、地方に直接納税することで返礼品を受け取れるので、普通に納税するよりもメリットが大きい節税制度です。
住宅ローンを組んでいる方は条件を満たしていれば、住宅ローン控除の利用が可能になるので利用しましょう。
個人型拠出年金iDeCoは資産運用で形成する年金制度のことで、資産運用のための積立掛け金を申告することで資産運用と節税を両立できる制度となっています。
代表的な3つの税金対策に加えて、合計で10個の節税方法について知りたい方はこちらの記事をチェックしてください。

固定費などの見直し
節約は貯金を増やすための代表的な方法ですが、浪費癖があり無駄遣いを自覚している方以外は大きな効果が得られるわけではありません。
そのため、年収1000万円の高額納税者であれば単純な節約よりも節税の方が効果は高くなることも多いのです。
しかし、それでも生活費を見直すのであれば、住宅ローンの費用や携帯の通信料などの固定費を見直すのが重要です。固定費は何となく毎月支払い続けていることも多いので、見直して節約しやすい費用といえます。
特に現在の住宅ローンの返済額や金利が高いと感じているのなら、住宅ローンの借り換えなども検討するとよいでしょう。
現在の住宅ローンは低金利時代であり金利が1%を切ることも珍しくなく、0.5%を切ることもあるので、借り換えて住宅ローンの支払いを見直すことで生活費に余裕が出る可能性があります。
節約を考えるなら住宅ローンなどの固定費から見直すようにしましょう。
資産運用を始める
貯金を増やすためには出費を減らすことが大事ですが、今ある資産を用いて資産を能動的に増やしていくことも重要です。
年収1000万円の方は貯金500万円以上の世帯が80%以上存在しており、多くの年収1000万円の方が資産運用を始められる貯金ができています。
貯金が500万円以下の方も資産運用を始められますが、貯金が500万円、1000万円以上あれば資産運用において取れる手段が増えます。
つまり、年収1000万円の方は資産運用の知識がなくても、資産運用を始める上で大きなアドバンテージを持っていることになるのです。
もちろん、資産運用を始めるなら運用する上で最低限の知識は必要になりますが、運用はプロに任せられる投資商品も多いので、商品を選ぶうえで必要な知識が修得できていれば問題ありません。
また、個人型拠出年金iDeCoやつみたてNISAのように節税のメリットが大きい投資方法もあるので、資産運用と節税を個別におこなうのではなく、両方同時におこなうこともできます。
年収1000万円の方は今ある貯金を活かして、資産運用で資産を増やすことで老後の不安を解消していきましょう。
年収1000万円におすすめの資産運用
それでは、年収1000万円におすすめの資産運用を4つ紹介していきます。
- 投資信託
- 海外積立投資(オフショア投資)
- 不動産投資
- ヘッジファンド
投資信託
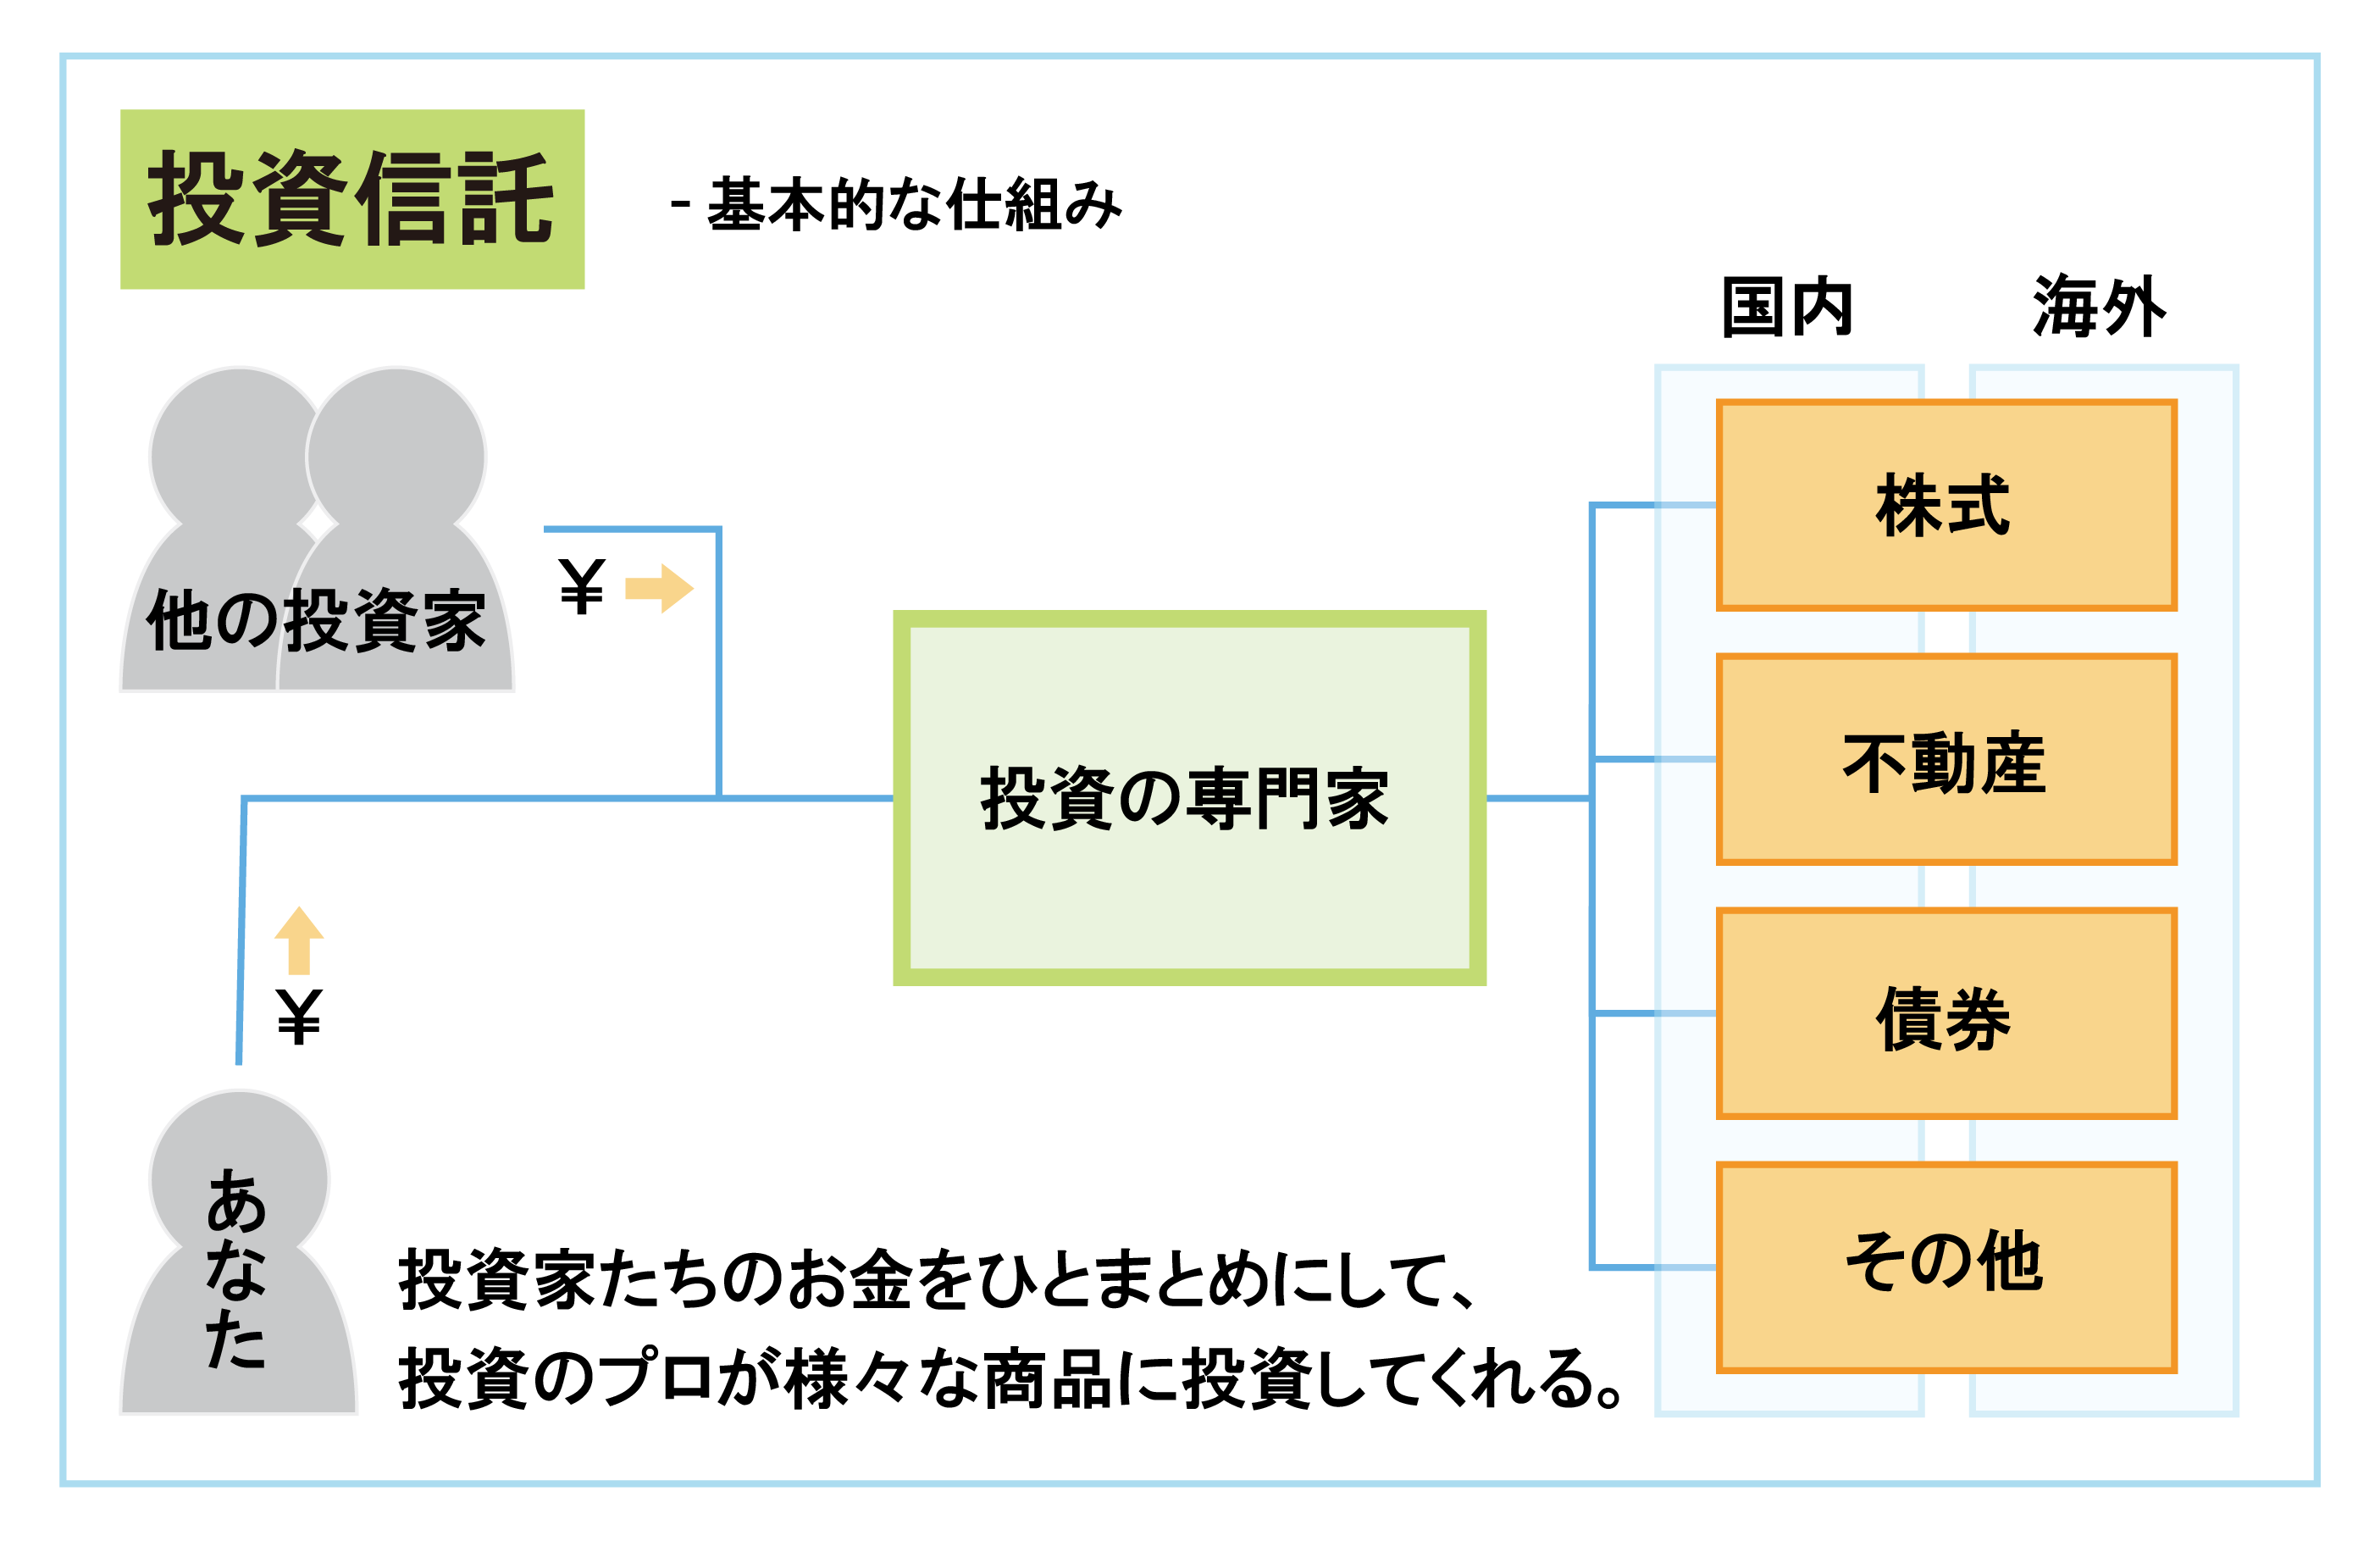
投資信託はファンドマネージャーと呼ばれる資産運用のプロに資産を預けて、その運用益を投資家に分配する投資方法です。
この投資方法は通常の証券会社や銀行で投資をするのであれば、年収1000万円で貯金がほとんどない方で投資にかけられる金額が少ない方にしかおすすめできない投資方法ではあります。
投資信託は銘柄によっては100円から投資できるものもあるので、少額投資を始めるのに適している商品ですが、年収1000万円で投資を始めるなら他にも選択できる資産運用はたくさんあります。
しかし、個人型拠出年金iDeCoや、つみたてNISAといった節税制度の投資対象になっているのが投資信託であるため、節税しながら積立投資をおこなうなら投資信託がおすすめになるのです。
どちらの制度も投資の利益を非課税にする効果があり、通常株や投資信託の利益には20.315%の税金がかかるので、投資をする上での節税効果が高いことが分かるでしょう。
特にiDeCoは節税効果が高い制度となっているので、iDeCoを利用するために投資信託への積立投資をおこなうのがおすすめです。
資産運用における節税をしながら、老後の資産を形成していくなら節税制度を利用した投資信託への投資を検討してみましょう。
投資信託について詳しく知りたい方はこちらの記事をチェックしてください。
海外積立投資(オフショア投資)
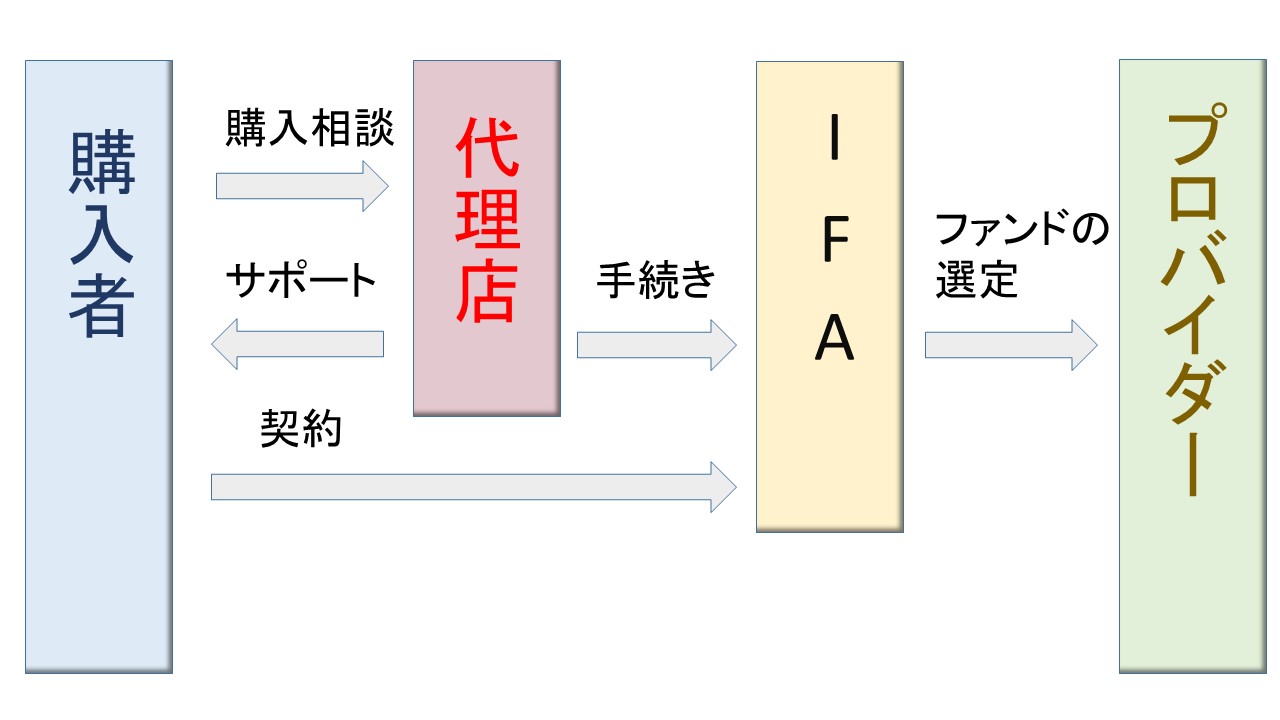
オフショア投資といわれても聞いたことがないので、よく分からない方も多いかと思います。
簡単にいえば海外の投資信託に投資することではありますが、海外に口座を開設して直接投資します。しかし、投資商品には生命保険がつく商品や、利回り確保の商品があり独自のメリットがあります。
IFA(独立系ファイナンシャルアドバイザー)が海外の投資信託を選定し、分散投資をおこなってくれる投資信託と同様にプロに任せられる投資方法です。
海外に直接口座を開設することで、地域によっては投資の利益に税金がかからないので税制的にもお得な投資方法といえます。
積立投資の最低金額は毎月2万円程度で、投資するためには代理店を通す必要があります。
不動産投資
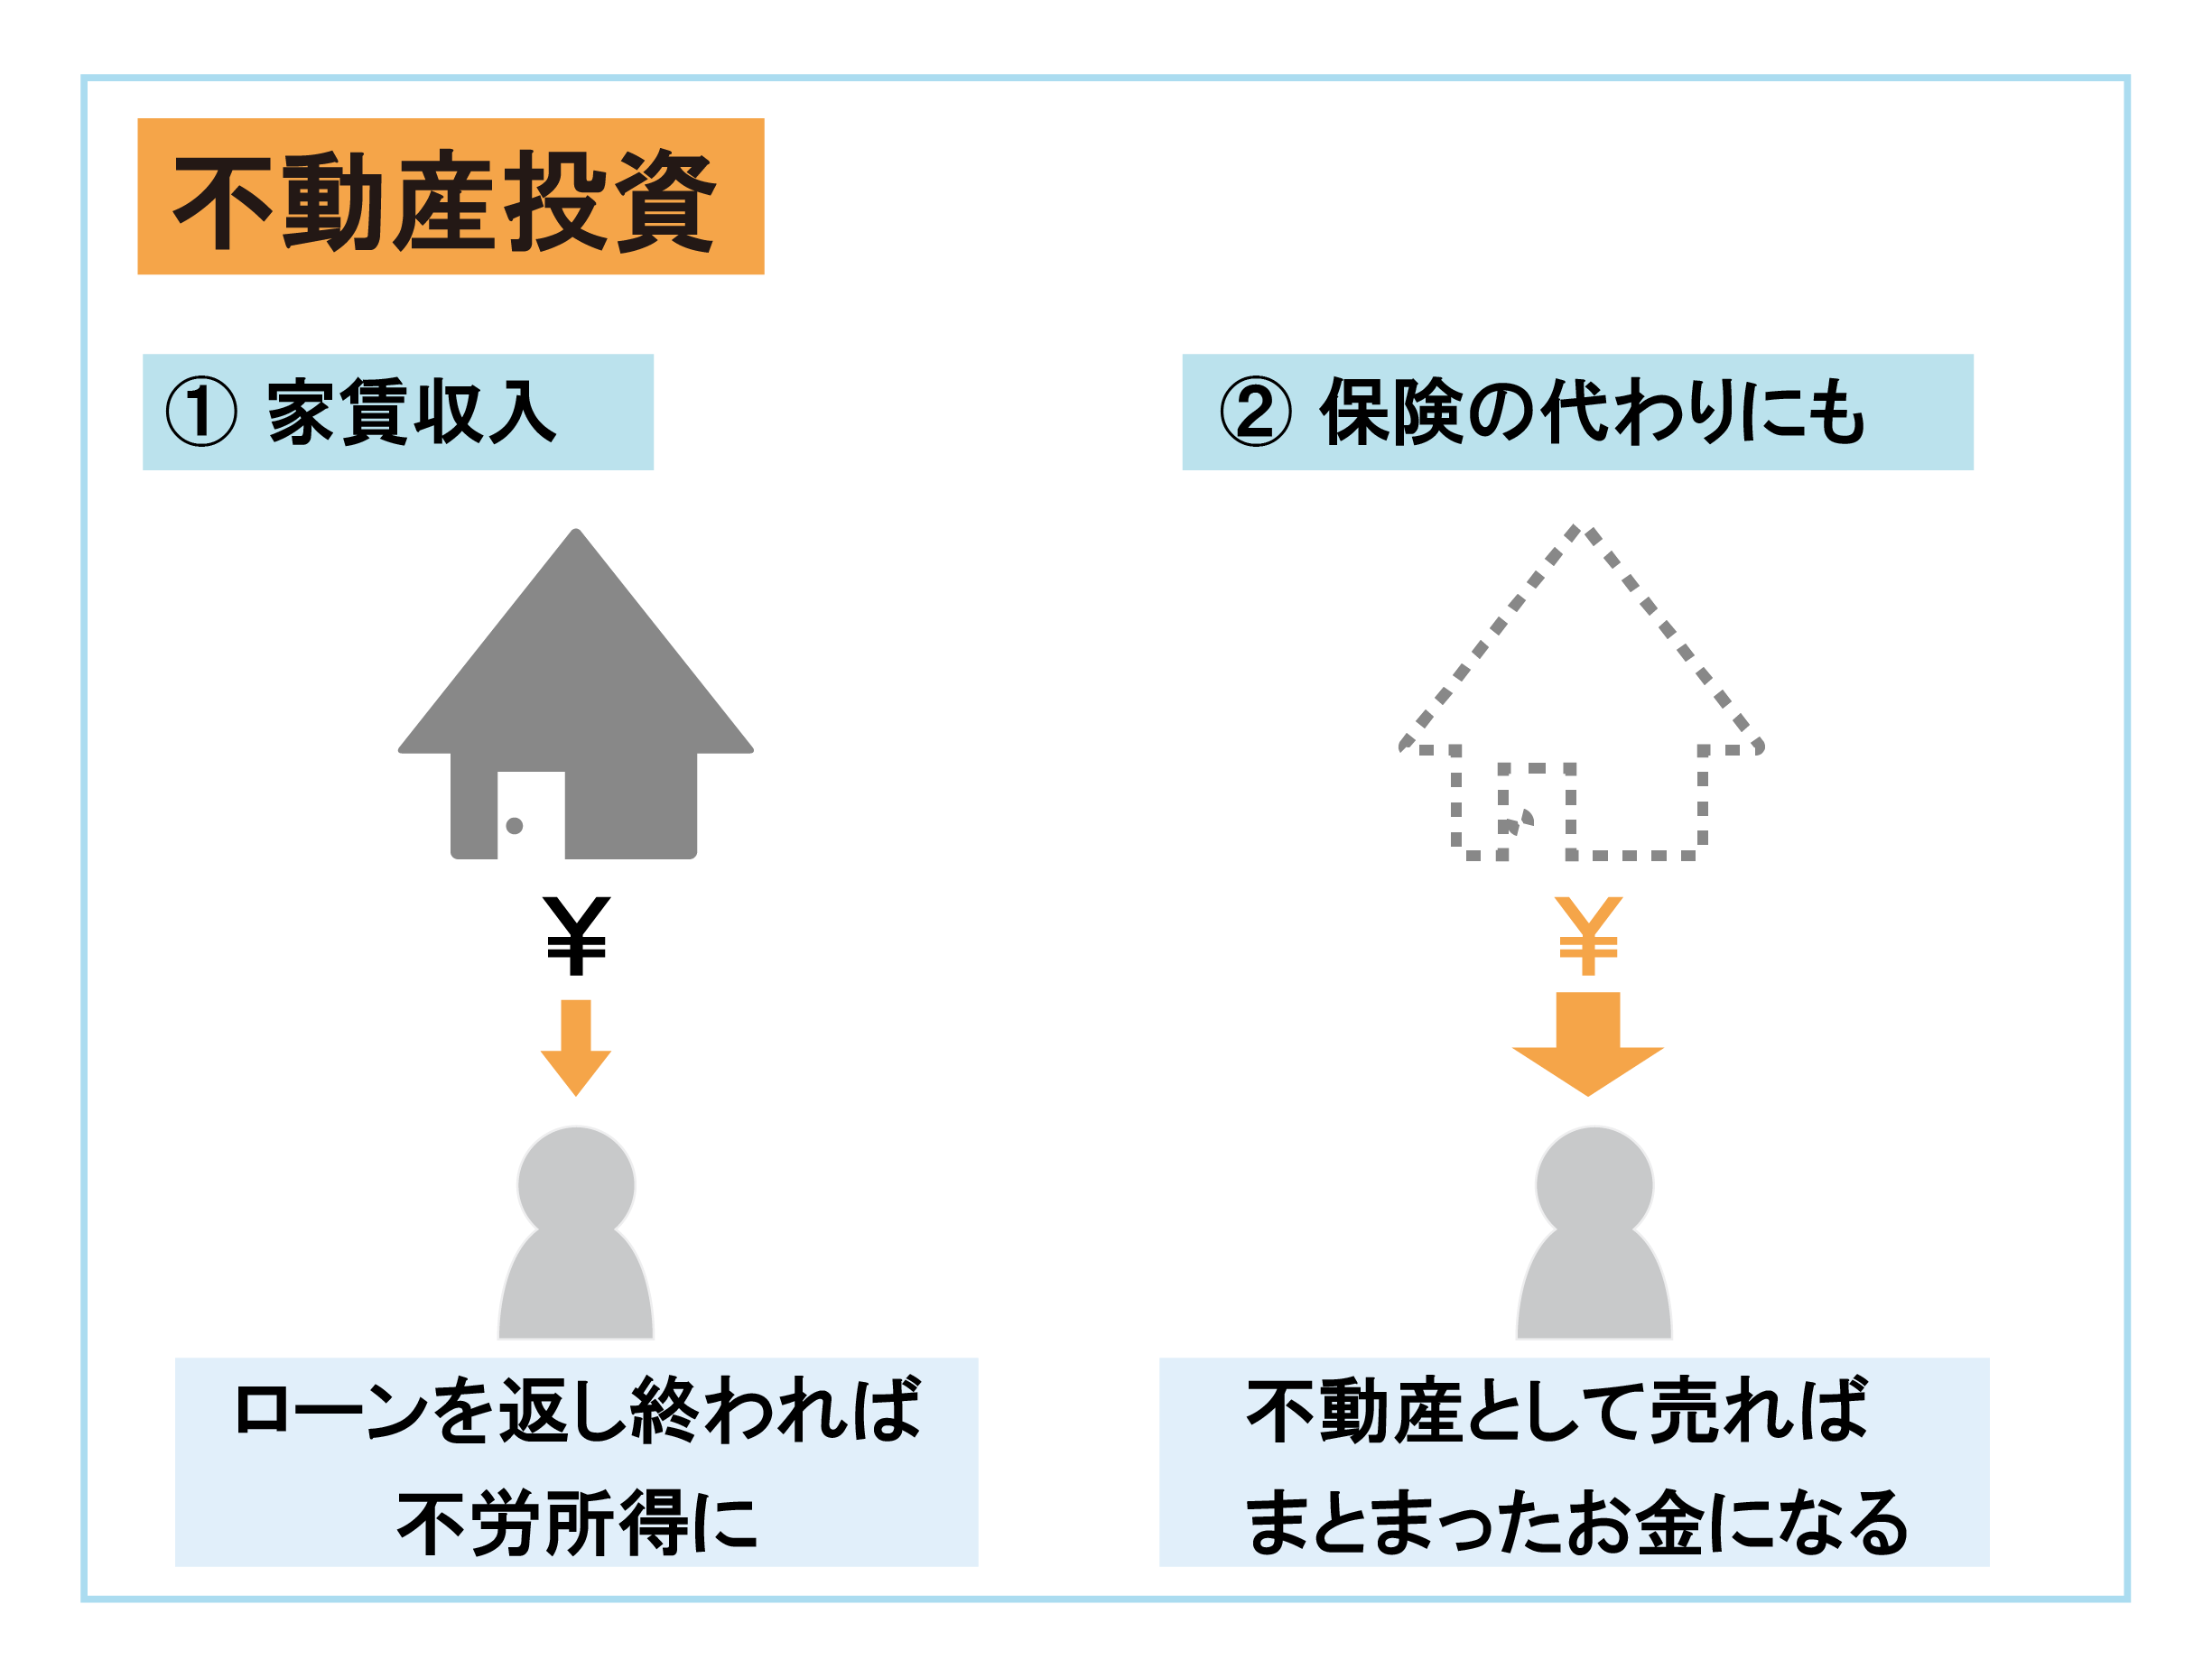
不動産投資は物件を利用して賃料収入を得ることによって、定期的な固定収入を得る投資方法です。
物件の価格は地域や物件の質にもよりますが、100万円ほどで購入できる物件もあるので始める敷居自体はそこまで高くありません。
年収1000万円の方が不動産投資を始めるメリットが大きいのは、税金対策としても優れているからです。
物件を購入するにはどうしてもまとまった資金が必要になり、不動産投資を始める初年度は物件の購入価格などによって大きな赤字となります。
しかし、初年度の赤字を経費として数年に渡って申告できる減価償却という制度を利用すれば、不動産投資の利益にかかる税金を節約できます。
減価償却は不動産などの固定資産を購入した際に利用できる節税方法で、固定資産の購入金額を耐用年数に応じて購入費用を経費として分割して申告することが可能な制度です。
他にも不動産投資を始める上で必要な地震保険などの保険料も申告することで税金の控除を受けられます。
不動産投資の利益は他の投資とは異なり不動産所得として計上されるので、確定申告をおこなう必要がありますが、工夫をすれば節税もできる投資方法となっています。
資産運用に不動産投資を選ぶメリットを知りたい方はこちらの記事をチェックしてください。
ヘッジファンド

ヘッジファンドは投資信託の種類の1つですが、投資信託が投資家を広く募る公募型のファンドであれば、ヘッジファンドは完全紹介制を取っている場合や、投資のための条件を厳しくしている私募型のファンドであるといえます。
そのため、ヘッジファンドは通常の投資信託のように証券会社で購入するのではなく、投資助言会社の仲介を受ける方法や、ヘッジファンドの運用会社に直接投資することで投資ができます。
ヘッジファンドの最低投資金額は銘柄によっては1000万円を超えることもあります。そのためヘッジファンドは富裕層向けの投資商品といわれることが多いです。
また、投資信託と異なり、行政の監視がないので自由な取引で利益を徹底的に追求しやすいことがメリットとしてあげられます。
ヘッジファンドについて詳しく知りたい方はこちらの記事をチェックしてください。

年収1000万円の方は資産運用の勉強を始めよう
年収1000万円の人は節税対策、固定費の見直し、資産運用ができるようにお金の知識を身につけることから始めましょう。
特に勉強が必要なのは資産運用ですが、本やインターネットで勉強するよりもおすすめの方法は資産運用の無料セミナーへの参加です。
資産運用のプロが講師として基礎知識を教えてくれるので、分からないことがあれば質問できる環境を利用して資産運用の知識を効率的に身につけることができます。
弊社では投資初心者向けの資産運用セミナーを開催しており、資産運用だけでなく節税の知識も含めたお金に関する知識を総合的に身につけることが可能です。
資産運用や税金について知りたい方はアンドマネーセミナー、住宅ローンの見直しをしたい方はライフクエストセミナーへの参加をおすすめします。
年収1000万円の方は無料セミナーに参加して、総合的なお金の知識を身につけることで漠然とした老後や将来への不安を解消していきましょう。
まとめ
年収1000万円の貯金について解説しました。
貯金額は十分にある世帯が多かったですが、一方でいくら貯金があっても老後に対して不安を持っている方が多いのが現状です。
年収がいくらあってもお金に関わることで将来に漠然とした不安を抱えるのは、自分のライフプランを実現するために必要な資金が分かっていないことや、お金に関する知識がないからです。
自分の夢を実現するために必要な資金や、子供の養育費がいくら必要なのか、老後は具体的にどのような生活を送りたいのか、具体的なビジョンを持つことで不安は解消されます。
夢や目標を実現するために必要な資金が分かれば、どのような手段で資金を用意すればいいのか考えることで漠然と貯金を続ける必要がなくなります。
無料セミナーに登壇する講師のFP(ファイナンシャルプランナー)はこのような将来に漠然とした不安を抱えている方を金融的な観点からサポートする仕事をしており、無料セミナーへの参加は信頼できるFPと出会えるチャンスです。
年収1000万円でお金に関する悩みを抱えている方はFPへの相談を検討しましょう。